Domain igrp.de kaufen?
Wir ziehen mit dem Projekt
igrp.de um.
Sind Sie am Kauf der Domain
igrp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain igrp.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
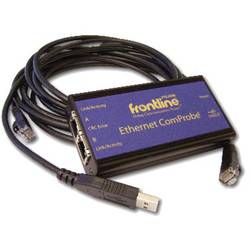
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
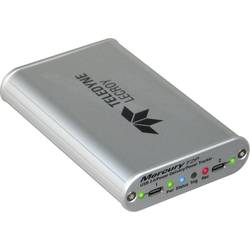
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
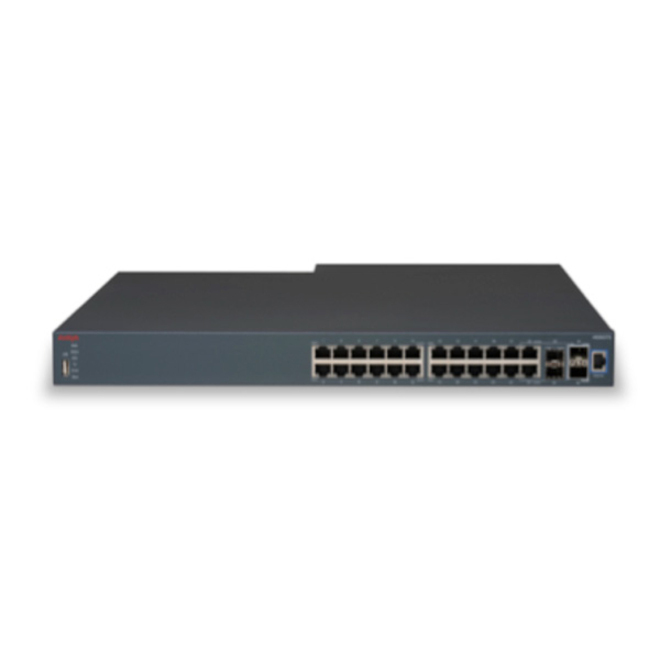
Avaya Ethernet Routing Switch 4826GTS - Netzwerk-SwitchAllgemeine InformationenHersteller:Avaya, IncHersteller-Artikelnummer:AL4800B79-E6Hersteller-Webseite:Marke:AvayaProduktreihe:4800Modell:4826GTSProduktbezeichnung:4826GTS 4800 Layer 3 SwitchProdukttyp:Layer 3 SwitchSchnittstellen / AnschlüsseGesamtzahl Netzwerkports:24Token Ring-Port:NeinLRE Port:NeinBypass:NeinManagement-Port:JaUSB:JaAnzahl Stack-Anschlüsse:2Stack-Anschluss:JaAnzahl Netzwerkanschlüsse (RJ-45):24Medien / LeistungUnterstützte Medientypen:Verdrilltes DoppelkabelEthernet-Technologie:Gigabit-EthernetNetzwerktechnik:10/100/1000Base-TI/O ErweiterungenGesamtanzahl Erweiterungssteckplätze:4.0Erweiterungssteckplätze:SFPSFP+Gemeinsam genutztem SFP-Slot:JaAnzahl SFP Slots:2Anzahl SFP+ Slots:2Netzwerk/KommunikationUnterstützte Netzwerkschicht:3Management / ProtokolleVerwaltbar:JaSpeicherArbeitsspeicher:256 MBFlash Speicher:32 MBZuverlässigkeitMTBF:311104 Stunde(n)StromversorgungPoE-Anschluss (RJ-45):NeinStromversorgung:StromversorgungRedundante Stromversorgung unterstützt:JaAbmess1268,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Han, Byung-Chul: Topologie der GewaltTopologie der Gewalt , Es gibt Dinge, die nicht verschwinden. Zu ihnen gehört auch die Gewalt. Die 'Gewaltaversion' (Jan Phillip Reemtsma) zeichnet nicht die Moderne aus. Die Gewalt ist proteischer als man denkt. Sie verändert nur ihre Erscheinungsform. Heute zieht sie sich in subkutane, subkommunikative, kapillare und neuronale Räume zurück und nimmt eine mikrophysische Form an, die auch ohne die Negativität der Herrschaft oder Feindschaft ausgeübt wird. Sie verlagert sich vom Sichtbaren ins Unsichtbare, vom Brachialen ins Mediale und vom Frontalen ins Virale. Nicht offene Angriffe, sondern Ansteckungen sind ihre Wirkungsweisen. Hans ¿Topologie der Gewalt¿ zeichnet vor allem jene Transformation des Gewaltgeschehens, die sich als der Wandel von der Dekapitation (vormoderne Gesellschaft der Souveränität und des Blutes) über die Deformation (moderne Disziplinargesellschaft) bis hin zur Depression (heutige Leistungs- und Müdigkeitsgesellschaft) vollzieht. Han setzt damit seine bereits in ¿Müdigkeitsgesellschaft¿ begonnene beunruhigende Analyse unserer Zeit fort. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20131001, Produktform: Leinen, Titel der Reihe: Batterien#008#, Autoren: Han, Byung-Chul, Seitenzahl/Blattzahl: 191, Keyword: Gewaltaversion; Moderne; Körper; Herrschaft; Feindschaft; Dekapitation; Deformation; Depression, Fachschema: Gewalt, Zeitraum: 1500 bis heute, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 222, Breite: 143, Höhe: 23, Gewicht: 383, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.